해삭학 및 위상수학에서 극한(limit) 또는 극한값은 수열이나 함수가 한없이 ‘가까워지는’ 값이다.
해석학에서 함수의 극한(limit of a function)은 독립변수가 일정한 값에 한없이 가까워질 때, 함수의 값이 한없이 가까워지는 값이다. 함수의 극한은 존재할 수도(수렴), 존재하지 않을 수도(발산) 있다.
어떤 함수에서 특정 입력값 $a$ 를 대입했을 때 함숫값이 수학적으로 정의되지 않더라도, $x$ 가 $a$ 에 한없이 가까워질 때 출력값이 특정한 값에 수렴한다면 우리는 그 값을 극한값이라고 부른다.
이는 ‘함수가 해당 지점에서 실제로 어떤 값을 가지는가?’가 아니라, ‘해당 지점 주변에서 함수가 어떤 추세를 보이는가?’를 분석하는 것이다.
미분(derivative) 또는 도함수는 어떤 함수의 정의역 속 각 점에서 함숫값의 변화량과 독립변숫값의 변화량이 구성되는 새로운 함수이다. 어떤 함수의 순간 변화율(미분계수)을 구하는 것을 의미하며 순간변화율 독립 변수 x의 증분에 관한 함숫값 f(x)의 증분의 비가 한없이 일정한 값에 가까워질 때 그 일정한 값, 즉 함수에서 변수 x값의 변화량에 관한 함숫값 f(x)의 변화량 비가 한없이 일정한 값에 가까워질 때 그 일정한 값 dy/dx로 나타낸다.
미분은 비선형 함수를 선형함수로 근사적으로 나타내려는 시도다. 비선형 함수를 미분하여 한 점 주변에서 1차 함수로 생각한다. 이를 반복하면 함수의 다항함수 근사를 얻으며 무한 번 하면 테일러 급수를 얻는다.
미분은 특정 순간의 ‘변화율’, 즉 그래프 상에서 특정 점을 지나는 접선의 기울기를 구하는 연산인데, 여기서 논리적인 충돌이 발생한다.
기울기를 계산하기 위해서는 반드시 두 개의 점이 필요하며, $y$ 의 변화량을 $x$ 의 변화량으로 나누어야 한다.
하지만 특정 ‘순간(하나의 점)’의 변화율을 구하려면 두 점 사이의 거리가 $0$ 이어야 한다(도로에 차들을 촬영했을 때 사진 한장으로 차들의 속도를 구할 수 있는가?). 이 경우 분모와 분자가 모두 $0$ 이 되는 형태가 되어 수학적으로 연산이 불가능해진다.
즉, ‘순간’이라는 것은 한 점에서 정의되며, ‘변화율’은 두 점 사이의 ‘변화’가 얼만지를 나타내므로 모순이라는 것이다.
위에서 발생한 모순을 피하고 순간 변화율을 계산하기 위해 극한의 개념이 도입된다.
- 단일 점이 아닌, 거리가 $h$ 만큼 떨어진 두 점 사이의 평균 변화율을 먼저 계산한다. 여기서 $h$ 는 $0$ 이 아닌 유한한 상수이다.
- 그 다음, 극한을 사용하여 이 유한한 거리 $h$ 를 $0$ 으로 한없이 접근시킨다.
- 이 과정을 통해 평균 변화율이 수렴하는 최종 목적지를 찾으며, 이것이 곧 미분계수(순간 변화율)가 된다.
이를 수식으로 표현하면 다음과 같다.
이 정의에서 $h$ 는 실체가 없는 ‘무한소’가 아니다. 극한 기호 $\lim_{h \to 0}$ 아래에서 $h$ 는 철저히 영이 아닌 유한한 크기를 가진 변화량으로 취급되므로, 분모가 $0$ 이 되는 수학적 오류를 발생시키지 않으면서도 완벽하게 접선의 기울기를 도출해낼 수 있다.
$\to$ $h$ 가 무한소(infinitesimal)가 아니라는 말의 핵심은, 현대 수학의 표준 실수 체계( $\mathbb{R}$ )에서 ‘0에 한없이 가까우면서 0은 아닌 어떤 고정된 수’라는 개념 자체가 존재하지 않기 때문이다.
우리가 미적분학에서 사용하는 표준 실수 체계에는 아르키메데스 성질이 성립한다. 이는 임의의 양의 실수 $x$ 와 $y$ 에 대하여, $x$ 를 여러 번 더하면 언젠가는 $y$ 보다 커지게 되는 자연수 $n$ 이 존재한다( $nx > y$ )는 성질이다.
이 성질에 따르면 ‘가장 작은 양의 실수’는 존재할 수 없다. 아무리 작은 양수 $h$ 가 있다고 가정하더라도, 우리는 항상 그보다 더 작은 양수 $\frac{h}{2}$ 를 계산해 낼 수 있기 때문이다. 따라서 극한 기호 안의 $h$ 를 어떤 ‘무한소의 상태인 숫자’로 취급하는 것은 실수 공리에 어긋난다. $h$ 는 극한을 계산하는 논리적 과정 내내 철저하게 0이 아닌 유한한 일반 실수이다.
$\to$ ‘미분계수’, ‘순간변화율’, ‘도함수’의 차이를 생각해보자.
먼저 ‘미분계수’과 ‘순간변화율’은 수학적으로 동일한 값을 가리킨다.
단지 이 값을 어느 관점에서 해석하느냐에 따라 사용하는 용어가 다를 뿐이다. 먼저 대수적인 관점에서, 함수 $f(x)$ 에서 특정한 점 $x=a$ 일 때, 평균변화율의 극한값을 대수적인 연산 결과가 미분 계수이며, 이는 하나의 실수값이다. 물리적/기하학적 관점에서, 동일한 $f’(a)$ 의 값을 물리적인 속도의 순간적인 변화나, 기하학적인 그래프 상 특정 점에서의 ‘접선의 기울기’로 해석할 때 사용하는 의미론적 용어이다.
반면, ‘도함수’는 특정 점 $x=a$ 에 국한된 상수가 아닌 임의의 입력값 $x$ 를 그 지점에서의 미분계수 $f’(x)$ 에 대응시키는 ‘함수’이다. 즉, 어떤 $x$ 를 대입하든 그 위치에서의 접선의 기울기를 뱉어내도록 규칙화된 수식 그 자체를 의미한다.
따라서 이 개념들은 원래 함수 $f(x)$ 를 미분하여 얻어낸 일반화된 식인 ‘도함수’ $f’(x)$ 가 먼저 존재하고, 그 도함수의 $x$ 자리에 특정한 상수 $a$ 를 대입하여 계산해낸 구체적인 결괏값이 바로 ‘미분계수(순간변화율)’ $f’(a)$ 가 되는 논리적 인과관계를 갖는다.
입실론-델타 논법
“입력값 $x$ 가 $a$ 에 한없이 가까워질 때, 함수 $f(x)$ 의 값은 $L$ 에 한없이 가까워진다.” 이 문장에서 ‘한없이’, ‘가까워진다’라는 개념은 사람마다 다르게 해석될 수 있는 주관적인 상태이다.
때문에 수학에서는 이를 정량적이고 객관적인 명제로 바꾸어야 했는데, 이를 위해 ‘오차 범위’라는 개념을 도입하여 극한을 엄밀하게 재정의한 것이 바로 입실론-델타 논법이다.
(대게 입실론과 델타가 서로 누가누가 더 바운더리를 잘 줄이냐를 보는 경쟁의 관점으로 접한다.)
함수 $f(x)$ 에 대하여 $x$ 가 $a$ 로 접근할 때의 극한값이 $L$ 이라는 것, 즉 $\lim_{x \to a} f(x) = L$ 이라는 명제는 수학적으로 다음과 같이 정의된다.
임의의 양수 $\epsilon > 0$ 에 대하여, 다음 조건을 만족하는 양수 $\delta > 0$ 가 항상 존재한다.
(극한은 $x$ 가 $a$ 일 때의 함숫값을 묻는 것이 아니므로 $x \neq a$ 라는 조건이 필수이다. 수식에서 $0 < \vert x - a\vert$ 부분이 이를 충족시킨다.)
- $\epsilon$ (epsilon): 출력값의 허용 오차. y축 상에서 출력값 $f(x)$ 가 목표값 $L$ 로부터 벗어나도 허용되는 오차의 범위를 의미한다. 식에서 $\vert f(x) - L\vert < \epsilon$ 은 ‘ $f(x)$ 와 $L$ 사이의 거리가 $\epsilon$ 보다 작다’는 것을 뜻한다.
- $\delta$ (delta): 입력값의 통제 범위. x축 상에서 입력값 $x$ 가 기준점 $a$ 로부터 얼마나 떨어져 있는지를 나타내는 범위이다. 식에서 $\vert x - a\vert < \delta$ 는 ‘ $x$ 와 $a$ 사이의 거리가 $\delta$ 보다 작다’는 것을 뜻한다.
- 임의의 $\epsilon$ 과 존재하는 $\delta$ 의 인과관계. 이 논법의 핵심은 방향성이다. 누군가가 아무리 작은 양수 $\epsilon$ 을 무작위로 제시하더라도, 그에 맞춰 $\vert f(x) - L\vert < \epsilon$ 조건을 만족하게 만들 수 있는 특정한 $\delta$ 범위를 우리가 항상 찾아낼 수 있어야 한다.
결론적으로, 아무리 출력값의 오차범위( $\epsilon$ )를 작게 주더라도 그에 상응하는 입력값의 범위( $\delta$ )를 항상 구해낼 수 있다면, 출력값은 다른 곳으로 튀지 않고 오직 $L$ 이라는 값 하나로만 완벽하게 갇히게 되며, 이는 극한값이 $L$ 로 수렴한다는 증거가 된다. 반대로, 범위를 좁히는 과정에서 출력값이 두 개의 다른 값으로 나뉘거나 진동하여 적절한 $\delta$ 를 찾을 수 없다면 극한은 존재하지 않는다.
$\to$ 다시 위에서 다룬 “ $h$ 는 무한소가 아니다”는 문장에 대해 들여다보자. 함수 $f(x)$ 의 특정 점 $x$ 에서의 미분계수(도함수) $f’(x) = L$ 이라고 할 때, $\lim_{h \to 0} \frac{f(x+h) - f(x)}{h} = L$ 의 정확한 수학적 의미를 입실론-델타 논법으로 풀면 다음과 같다.
(해석: 임의의 양수 $\epsilon$ (허용 가능한 오차)이 주어졌을 때, 이에 대응하는 어떤 양수 $\delta$ (입력값의 범위)가 존재하여, $h$ 가 $0 < \vert h\vert < \delta$ 를 만족하는 유한한 실수이기만 하면 평균변화율과 $L$ 의 차이가 $\epsilon$ 보다 작아진다.)
이 정의를 보면 $h$ 는 무한소가 아니다. $h$ 는 단지 $0 < \vert h\vert < \delta$ 라는 구간 안에 존재하는 실수 변수이다.
(참고로, 여기서 다룬 입실론-델타 논법은 일반적인 함수의 극한 상황과는 다르다. 표준 입실론-델타 논법은 특정 점 $a$ 근처에서 함수 $f(x)$ 가 극한값 $L$ 을 가진다는 것, 즉
을 정의하기 위한 부등식이다. 이에 대한 해석은 “입력값 $x$ 가 $a-\delta$ 와 $a+\delta$ 사이에 있을 때, 출력값 $f(x)$ 가 $L-\epsilon$ 과 $L+\epsilon$ 사이의 바운더리 안으로 들어간다.”이다.
반면, $h$ 가 무한소가 아님을 확인하기 위해 세운 위 부등식은 원래 함수 $f(x)$ 의 함숫값이 아닌, 평균변화율의 극한을 다루어 접선의 기울기인 $f’(x)$ 를 정의한다. 따라서 이에 대한 해석은 “입력값(간격) $h$ 가 $-\delta$ 와 $\delta$ 사이에 있을 때, 출력값(평균변화율) $\frac{f(x+h) - f(x)}{h}$ 가 $f’(x)-\epsilon$ 과 $f’(x)+\epsilon$ 사이의 바운더리 안으로 들어간다.”가 된다.)
극한이 정의되지 않는 경우
극한이 정의되려면 앞서 살펴본 입입실론-델타 논법의 수학적 전제에 따라, 입력값이 특정한 위치로 한없이 다가갈 때 출력값 역시 단 하나의 유한한 실수값으로 수렴해야 한다.
입력값 $x$ 가 목표값 $a$ 로 접근하는 방향은 수직선 상에서 왼쪽(좌극한)과 오른쪽(우극한) 두 가지가 존재한다. 이 두 방향에서의 극한값이 서로 다르다면, 단일한 극한값을 확정할 수 없으므로 극한이 존재하지 않는다. 극한이 정의되지 않는 경우의 첫 번째 예시는 이 경우를 다룬다.
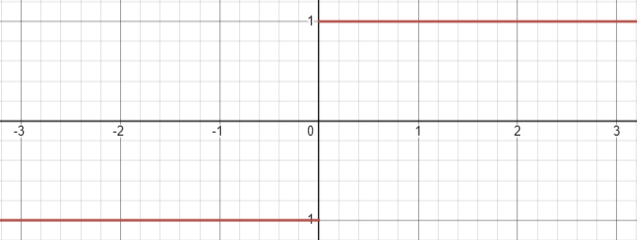
위 그림은 다음과 같은 함수이다.
$x=0$ 일 때의 극한을 구해보자. $x$ 가 양수에서 $0$ 으로 다가갈 때(우극한), 절댓값 $\vert x\vert = x$ 이므로 함수값은 항상 $1$ 이다.
반면, $x$ 가 음수에서 $0$ 으로 다가갈 때(좌극한), 절댓값 $\vert x\vert = -x$ 이므로 함수값은 항상 $-1$ 이다.
우극한( $1$ )과 좌극한( $-1$ )이 명백히 다르기 때문에, $x=0$ 에서의 극한은 존재하지 않는다.
입실론-델타 관점에서는 아무리 $\delta$ 구간을 좁혀도 출력값이 $1$ 과 $-1$ 로 양분되므로, 오차 범위 $\epsilon$ 이내로 출력값을 가둘 수 있는 단일한 수렴값 $L$ 을 설정할 수 없다.
극한이 정의되지 않는 두 번째 예시는 입력값이 특정 값에 다가갈 때, 출력값이 유한한 실수에 머물지 않고 양의 무한대( $\infty$ )나 음의 무한대( $-\infty$ )로 끝없이 커지거나 작아지는 경우이다. 다음 함수의 $x=0$ 에서의 극한을 살펴보자.
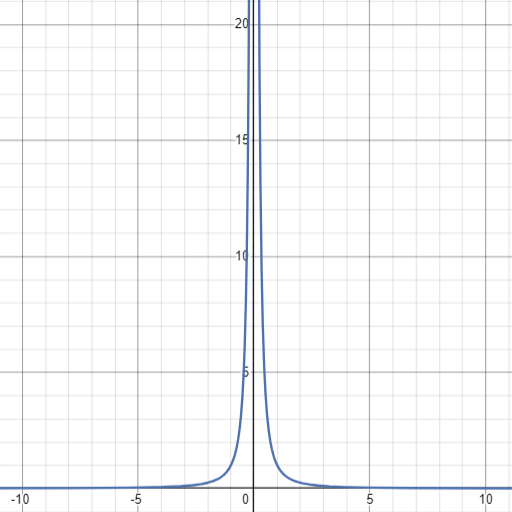
$x$ 가 $0$ 에 한없이 가까워질 때, 분모인 $x^2$ 은 양수로서 한없이 $0$ 에 가까워지므로, 전체 분수 값은 무한히 커진다.
앞서 입입실론-델타 논법에서 극한값 $L$ 은 반드시 ‘유한한 실수(Real number)’여야 한다고 했다. 무한대( $\infty$ )는 크기가 한없이 커지는 ‘상태’를 나타내는 기호일 뿐 고정된 실수가 아니므로, $\vert f(x) - L\vert < \epsilon$ 부등식을 성립시킬 수 있는 유한한 타겟값 $L$ 자체를 애초에 설정할 수 없다.
세 번째 예시로 입력값이 특정 값으로 다가갈 때, 출력값이 특정한 실수로 수렴하지도 않고 무한대로 발산하지도 않으면서, 두 개 이상의 값 사이를 끊임없이 오가는 무한 진동하는 경우이다.
이 함수에서 $x$ 가 $0$ 으로 한없이 가까워지는 상황을 가정해보자.
$x$ 가 작아질수록 그 역수인 $\frac{1}{x}$ 은 무한히 커진다. 사인(sine) 함수의 특성상 입력값이 커지면 출력값은 $-1$ 과 $1$ 사이를 계속해서 순환하게 되는데, $\frac{1}{x}$ 이 무한히 빠르게 커지므로 $x=0$ 근처에서는 진동하는 속도 역시 무한해진다.
$x=0$ 주변에서 입력값의 범위( $\delta$ )를 아무리 미세하게 잡아도, 그 좁은 구간 안에서 함수값은 $-1$ 부터 $1$ 까지의 모든 값을 무한히 반복해서 가진다. 특정 지점으로 수렴하지 않기 때문에 이 경우에도 극한은 정의되지 않는다.
$\to$ 극한값이 존재한다고 그 함수가 연속적임을 의미하는건 아니다.
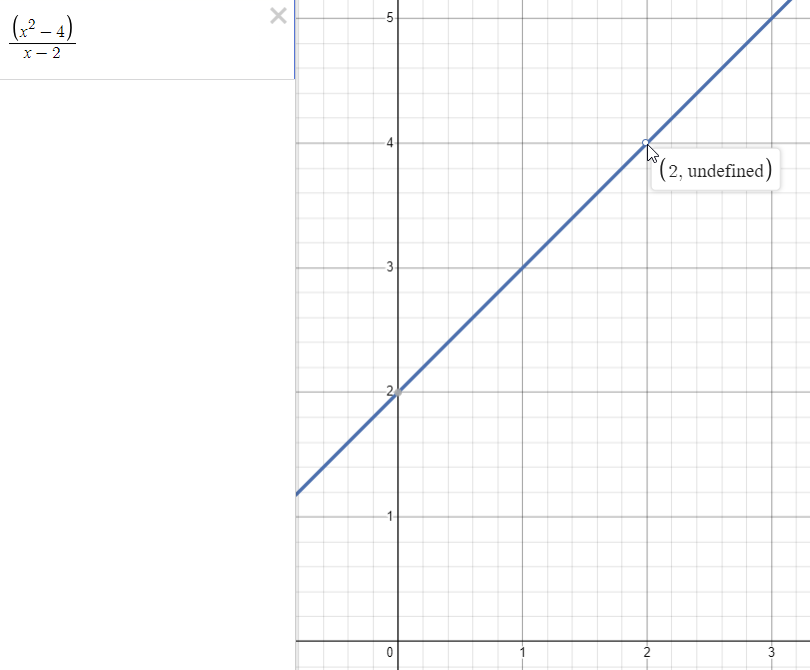
어떤 함수 $f(x)$ 가 특정 지점 $x=a$ 에서 연속이려면 $f(a)$ 가 유한한 실수로 정의되어야 하며(1), 좌극한과 우극한이 일치하여 유한한 극한값 $\lim_{x \to a} f(x) = L$ 이 존재해야 하며(2), 그 위치( $x=a$ )에서 극한값과 함숫값이 같아야 한다(3).
예를 들어 다음과 같음 함수를 생각해보자.
$x$ 가 $2$ 에 한없이 가까워질 때, 극한값은 4로 수렴한다. 하지만 $x=2$ 를 대입하면 분모가 $0$ 이 되어 수학적으로 정의되지 않는다.
로피탈의 정리
특정 점에서의 함수값이 정의되지 않은 $\frac{0}{0}$ 형태가 되는 경우가 존재한다. 가령, 다음과 같은 경우이다.
이 함수에 $x=1$ 을 대입하면 분자인 $\sin(\pi)$ 도 $0$ 이 되고, 분모인 $1^2 - 1$ 도 $0$ 이 된다. 즉, $\frac{0}{0}$ 형태가 되어 수학적으로 값이 정의되지 않는다. 하지만 그래프를 그려보면 $x=1$ 부근에서 함수는 분명히 특정한 유한한 값으로 수렴하는 추세를 보이는데, 이 ‘숨겨진 극한값’을 어떻게 논리적으로 찾아낼 것인가가 로피탈의 정리의 출발점이다.
(로피탈의 정리(l’Hôpital’s rule)는 베르누이의 규칙(Bernoulli’s rule)이라고도 불리는데 이는 그 당시 로피탈이 베르누이의 수학적 발견에 대한 권리 일부를 사들였기 때문이다.)
이를 일반화하여, $x=a$ 에서 $f(a)=0$ 이고 $g(a)=0$ 인 두 함수 $f(x)$ 와 $g(x)$ 의 비율 $\frac{f(x)}{g(x)}$ 를 생각해보자. 두 함수가 미분 가능하다면, 아주 좁은 구간에서는 곡선인 그래프가 직선(접선)과 거의 일치하게 된다.
이떄 $x=a$ 에서 아주 미세한 변화량인 $dx$ 만큼 이동한 지점 $x = a + dx$ 에서의 함숫값을 도함수를 이용해 근사해보면 다음을 유도한다.
$f(a)=0$ 이므로
마찬가지로 $g(x)$ 에 대해 다음이 성립한다.
이제 원래 구하고자 했던 두 함수의 비율에 위에서 구한 선형 근사식을 대입한다.
분자와 분모에 공통으로 존재하는 유한한 변화량 $dx$ 를 약분하여 제거할 수 있다.
여기서 $dx$ 를 $0$ 으로 한없이 접근시키는 극한을 취하면, 이 근사는 오차 없는 완벽한 등식이 된다.
(이때 만약 분모의 도함수에 $x=a$ 를 대입한 값인 $g’(a)$ 마저 $0$ 이 되어버린다면 위 꼴은 정의할 수 없으므로 ‘ $x=a$ 를 제외한 $a$ 의 근방 구간에서 $g’(x) \neq 0$ 이어야 한다’는 조건이 반드시 전제되어야 한다. 또한, 만약 계산 결과가 또다시 $\frac{0}{0}$ 꼴이 나온다면, 두 함수가 두 번 미분 가능하다는 가정하에 로피탈의 정리를 한 번 더 적용하여 $\frac{f’‘(x)}{g’‘(x)}$ 의 극한을 구할 수 있다는 점을 알아두자.)
로피탈의 정리를 식 (1)에 대입해보자. 분자와 분모를 각각 $x$ 에 대해 미분하면 다음과 같다.
미분된 함수에 $x=1$ 을 대입하여 극한값을 구하면 다음과 같다.
결론적으로, 로피탈의 정리는 특정 점에서 극한을 취했을 때 분자와 분모가 동시에 $0$ 으로 가는 $\frac{0}{0}$ 꼴이거나, 동시에 무한대로 커지는 $\frac{\infty}{\infty}$ 꼴일 때만 수학적으로 성립한다. 이를 값이 확정되지 않는다는 의미로 ‘부정형’이라고 부른다. 비슷한 경우로 분수 형태의 함수에서 분자는 $1$ 인데 분모가 $0$ 이 되는 $\frac{1}{0}$ 꼴도 수학적으로 함수값이 정의되지 않는데, 이때의 극한은 무한대로 발산하므로 로피탈의 정리를 적용할 수 없다.
참고
Wikipedia
3Blue1Brown. Limits, L’Hôpital’s rule, and epsilon delta definitions | Chapter 7, Essence of calculus